P.I./C.F. 08675240728
Il Prestito per pensionati
08/10/2026
Hai un progetto da realizzare e una pensione come unica entrata? Un prestito per pensionati può essere la soluzione più semplice per ottenere liquidità senza intaccare i risparmi accumulati in una vita. Ma prima di firmare, ci sono alcune cose che è meglio sapere. In questa guida le trovi tutte, spiegate in modo chiaro, per capire quanto puoi ottenere, quanto peserà la rata ogni mese e come restare sereno sul tuo budget.
1. Cos'è il prestito per pensionati (e perché è diverso dagli altri)
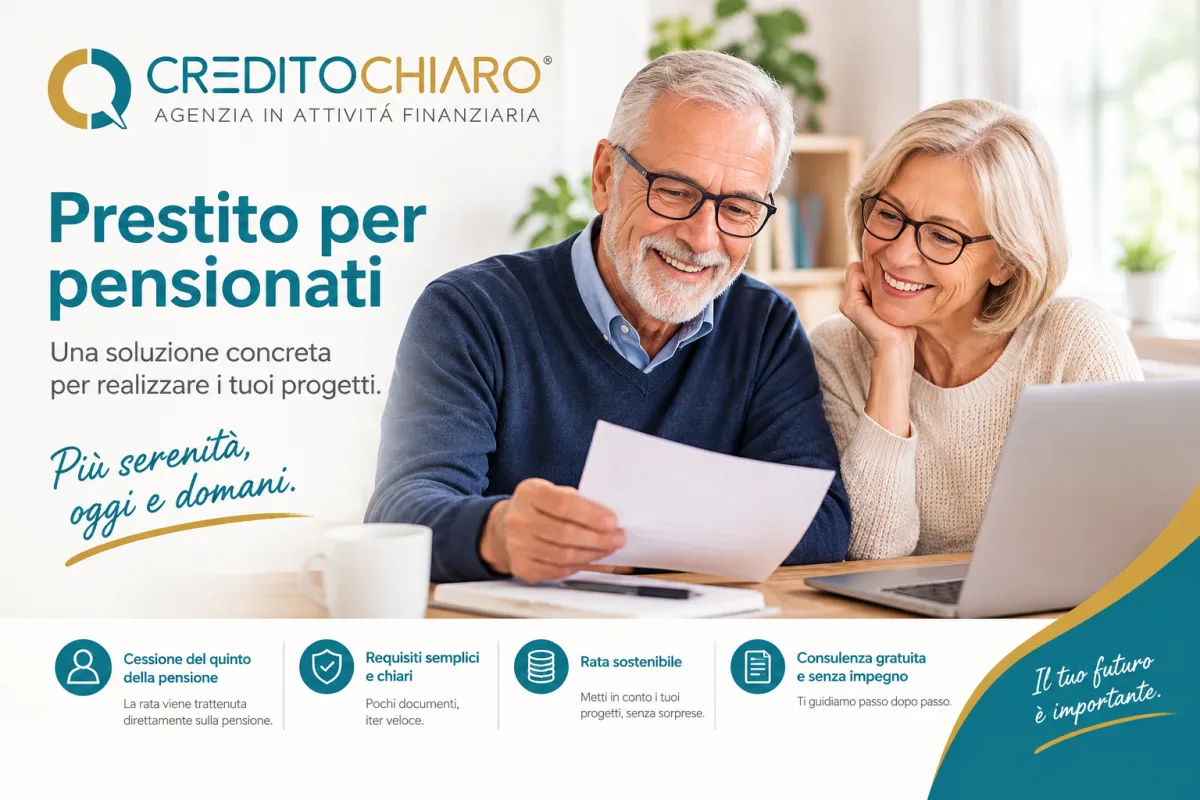
Il prestito per pensionati è un finanziamento pensato specificamente per chi percepisce un trattamento pensionistico. Nella maggior parte dei casi si concretizza in una cessione del quinto della pensione o in una delegazione di pagamento: la rata non viene pagata con un bonifico, ma trattenuta direttamente sulla pensione dall'ente che la eroga.
Questa è la differenza principale rispetto a un prestito personale classico: non devi ricordarti di pagare ogni mese, perché la rata viene trattenuta in automatico. È un meccanismo che riduce il rischio di dimenticanze e rende il rimborso più ordinato e prevedibile.
2. I requisiti per richiederlo
I requisiti di base sono pochi e lineari. In genere serve:
- essere titolare di una pensione (di vecchiaia, anzianità, invalidità o reversibilità);
- avere una pensione di importo sufficiente a sostenere la rata;
- non avere trattenute già attive che superino i limiti di legge;
- essere in regola con i pagamenti precedenti, se hai altri finanziamenti in corso.
L'età non è di per sé un ostacolo: quello che conta è la capienza della pensione e il rispetto dei limiti previsti dalla normativa. Per questo la valutazione si concentra sull'importo mensile e sulla durata residua del rimborso.
3. Quanto puoi ottenere con la trattenuta sulla pensione
L'importo che puoi ottenere dipende da due fattori: quanto è alta la tua pensione e per quanti anni vuoi distribuire il rimborso. In linea generale, la rata non può superare una quota fissa della pensione mensile, così da lasciarti sempre una parte di reddito per le spese di tutti i giorni.
Il consiglio pratico è semplice: parti da quanto ti serve davvero e verifica se la rata che ne deriva è compatibile con il tuo budget. Una simulazione gratuita ti mostra subito la rata mensile per diverse durate, senza alcun impegno e senza lasciare dati a sorpresa.
4. Quanto pesa la rata sul budget mensile
Questo è il punto più importante per un pensionato. La pensione è spesso una cifra fissa e prevedibile, quindi ogni trattenuta va inserita con attenzione nel bilancio familiare.
Per capire se la rata è sostenibile, fai un conto semplice: prendi la pensione netta, sottrai le spese fisse (affitto o mutuo, bollette, spesa, salute) e guarda quanto resta. La rata del prestito dovrebbe entrare in quella parte senza costringerti a rinunce pesanti. Se il margine è stretto, meglio allungare la durata e ridurre la rata mensile, anche se il costo totale del finanziamento sale un po'.
Regola d'oro: una rata sostenibile è quella che paghi senza cambiare le tue abitudini di vita.
5. Documenti e tempi di erogazione
La documentazione richiesta è in genere contenuta:
- documento d'identità e codice fiscale;
- ultimo cedolino della pensione o attestazione dell'importo;
- eventuale documentazione su altri finanziamenti in corso.
I tempi di erogazione dipendono dal tipo di trattenuta e dall'ente che eroga la pensione. In molti casi si parla di alcune settimane dalla presentazione della richiesta, ma è sempre il consulente a darti una stima precisa in base al tuo caso specifico.
6. Costi: TAN, TAEG e spese da valutare
Come per ogni finanziamento, anche nel prestito per pensionati bisogna guardare ai numeri con attenzione:
- il TAN è il tasso che si applica al capitale finanziato;
- il TAEG comprende anche le spese accessorie ed è il valore da confrontare tra le offerte;
- vanno considerati eventuali costi di istruttoria e le spese assicurative, quando previste.
La trasparenza è la tua migliore alleata: chiedi sempre il TAEG, non solo il TAN, e fatti spiegare voce per voce cosa stai pagando. Un preventivo chiaro ti permette di confrontare offerte diverse senza sorprese.
7. Come evitare di compromettere il budget mensile
Un finanziamento non deve trasformarsi in una preoccupazione. Ecco come restare al sicuro:
- Chiedi solo ciò che ti serve. Un importo più alto del necessario significa una rata più alta e più interessi.
- Scegli la durata giusta. Più lunga è la durata, più bassa è la rata, ma più alto il costo totale.
- Simula prima di decidere. Una simulazione gratuita ti mostra l'impatto reale sul tuo budget.
- Non sommare troppe trattenute. Valuta con attenzione i finanziamenti già attivi.
- Cerca consulenza trasparente. Un buon consulente ti spiega i pro e i contro, senza pressioni.
In sintesi
Il prestito per pensionati è uno strumento concreto per realizzare un progetto, affrontare una spesa imprevista o semplicemente respirare un po' più sereni, contando su una rata trattenuta comodamente sulla pensione. La chiave è una sola: partire da un importo realistico e scegliere una rata che resti sostenibile ogni mese.
Con CreditoChiaro puoi ottenere una simulazione gratuita della rata, senza impegno e con il supporto di un consulente che ti accompagna passo dopo passo.
Soluzioni chiare e trasparenti, pensate per la tua serenità.